La consulenza ha un costo, anche quando non arriva una fattura: lo spiega la Consob.
Due fratelli, due portafogli e una differenza di oltre 121mila euro in vent’anni.
Tempo di lettura: quanto un caffè.
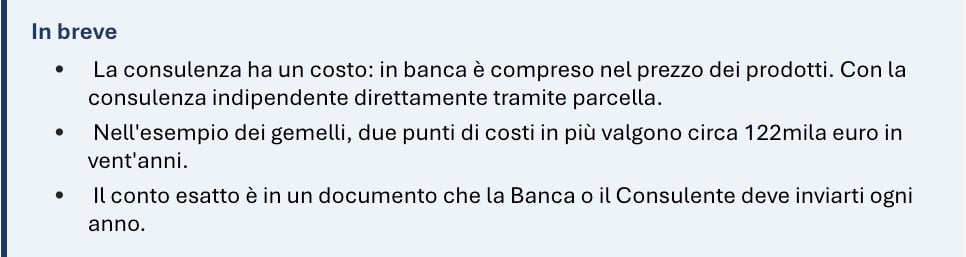
Quando chiedi un consiglio su come investire i tuoi risparmi, di solito non paghi una parcella alla fine dell’incontro. Parli con il consulente, valuti le proposte e decidi come procedere. Questo, però, non significa che il servizio non abbia un costo. Spesso la remunerazione della consulenza è inclusa nelle commissioni dei prodotti e dei servizi finanziari.
Esistono anche professionisti che vengono pagati direttamente dal cliente attraverso una parcella.
Sono modalità diverse di remunerare un servizio: comprenderle aiuta a valutare con maggiore consapevolezza le proposte ricevute. La Consob spiega chiaramente questa distinzione.
Parola di Consob
Nella sua guida dedicata a chi decide di investire, la Consob distingue gli intermediari bancari e le SIM dai consulenti finanziari autonomi e dalle società di consulenza finanziaria (SCF). Ricorda che le banche e le SIM possono essere remunerate attraverso commissioni e retrocessioni legate ai prodotti distribuiti, mentre i consulenti autonomi e le SCF ricevono esclusivamente una parcella dal cliente.
La Consob sottolinea anche che il modello a parcella riduce drasticamente i potenziali conflitti d’interesse.
Questo non significa che un professionista sia automaticamente più competente di un altro: significa che è utile sapere come viene remunerato il servizio che riceviamo.
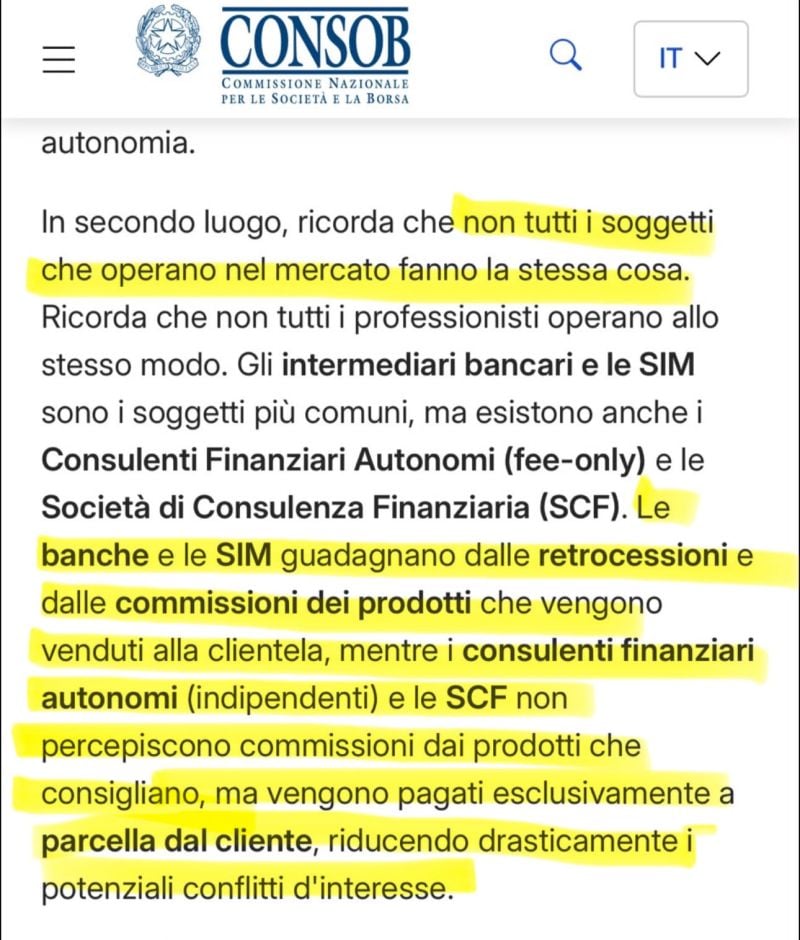
Leggi la guida completa sul sito Consob: https://www.consob.it/web/investor-education/hai-deciso-di-investire-cosa-devi-fare-
Un costo che non sempre si vede
Perché a volte sembra gratuito? Perché non sempre arriva un conto separato: parte dei costi può essere addebitata attraverso le commissioni degli investimenti. Anche quando non noti un pagamento diretto, quei costi incidono sul risultato finale.
Due fratelli, stessi mercati: quanto pesano i costi?
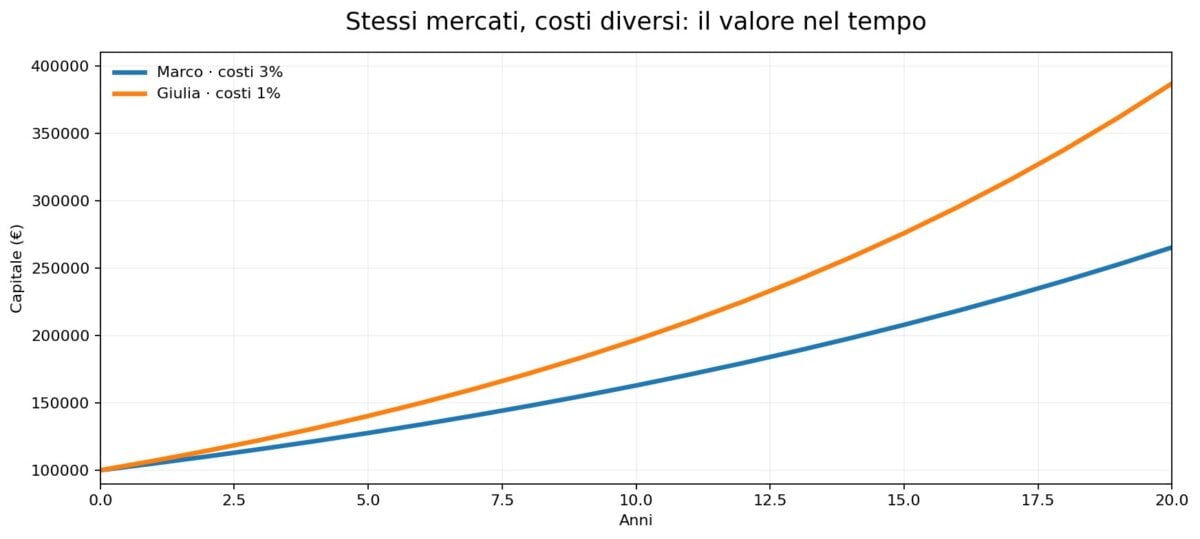
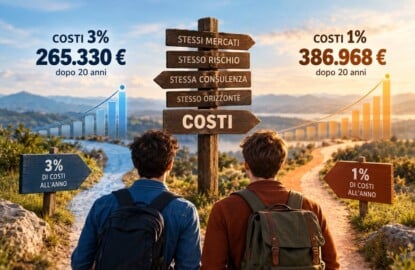
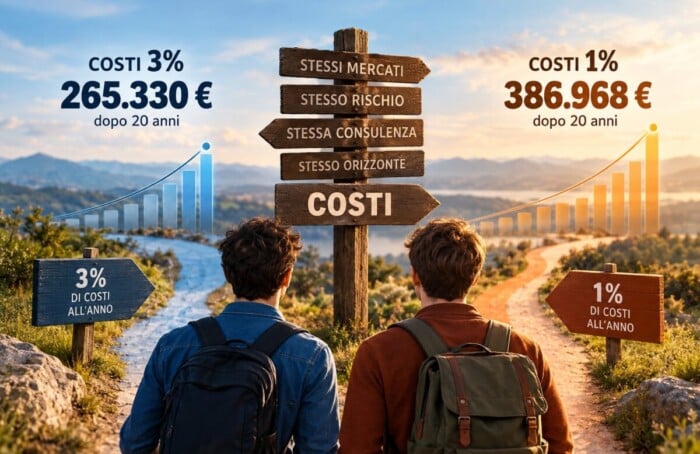
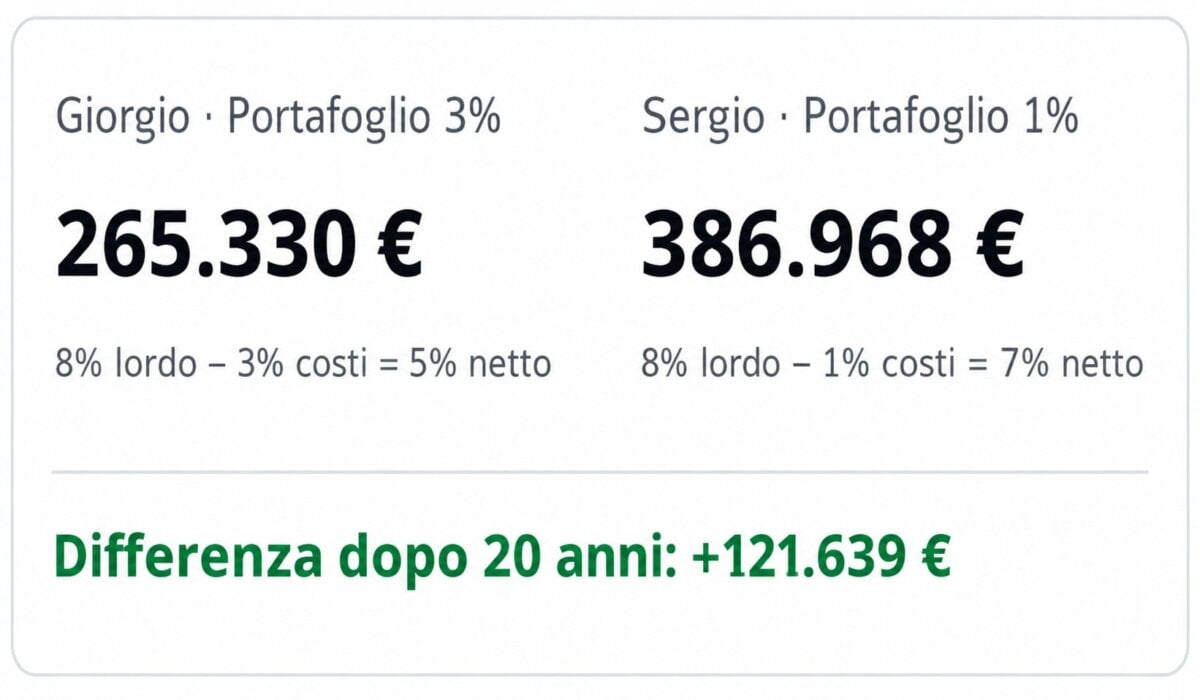
Giorgio e Sergio sono due fratelli. Ognuno investe 100.000 euro per vent’anni, negli stessi mercati e con lo stesso grado di rischio. Per rendere il confronto omogeneo, ipotizziamo anche che ricevano un servizio di consulenza equivalente ed uno stesso rendimento lordo ipotetico pari all’ 8% annuo. Cambia soltanto il costo complessivo del portafoglio, comprensivo di strumenti e consulenza: Giorgio sostiene il 3% annuo, Sergio l’1%.
Dopo vent’anni Giorgio avrebbe circa 265.330 euro e Sergio circa 386.968 euro: oltre 121.600 euro di differenza nel patrimonio finale.
A parità di consulenza, mercati, rischio e tempo, sono chiaramente i costi a fare la differenza. Non si tratta solo delle commissioni pagate: ogni euro sottratto al capitale non può più generare rendimenti negli anni successivi.
È così che due punti percentuali di costo annuo, apparentemente contenuti, possono tradursi in una perdita enorme di valore potenziale nel lungo periodo.
«Ma la mia banca ora mi propone gli ETF»
Gli ETF, ossia fondi che replicano un indice di Borsa, hanno spesso costi di gestione molto contenuti. Ma per valutare la spesa complessiva bisogna considerare anche gli eventuali costi del servizio o della soluzione attraverso cui vengono acquistati.
Lo stesso ETF può comportare un costo complessivo diverso se acquistato direttamente oppure all’interno di una gestione patrimoniale o di una polizza.
I servizi aggiuntivi possono avere un valore: l’importante è conoscerne il prezzo sia se si investe tramite la banca sia tramite la consulenza indipendente.
Due modelli, entrambi legittimi
Sia nelle banche sia nella consulenza indipendente operano professionisti qualificati. Nel modello tradizionale la remunerazione proviene normalmente dalle commissioni dei prodotti inseriti in portafoglio. Nel modello indipendente il compenso viene corrisposto direttamente dal cliente, senza retrocessioni sui prodotti consigliati. Questo modello riduce significativamente i potenziali conflitti d’interesse legati alla remunerazione.
Il foglio dimenticato nell’home banking
La buona notizia: per sapere quanto paghi non serve un esperto.
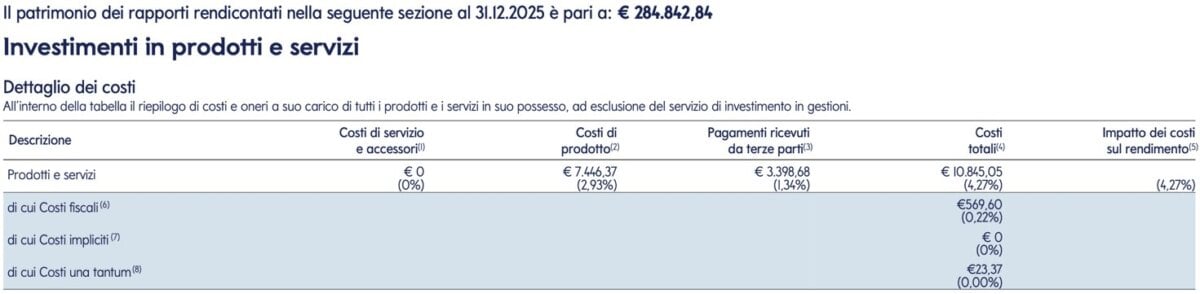
Ogni anno, entro aprile, la banca deve mandarti il rendiconto dei costi e oneri (lo ricorda anche la guida Consob). Quello relativo al 2025, quindi, dovrebbe essere già disponibile, di solito tra i documenti dell’home banking.
I consulenti autonomi e le società di consulenza indipendente come Moneyadvisor lo inviano tramite mail entro il 28 febbraio di ciascun anno.
Bastano tre mosse:
1. Cerca «costi e oneri» nell’home banking. Se non lo trovi, chiedilo alla tua banca: devono dartelo.
2. Guarda un solo numero: il totale, in euro e in percentuale. Controlla se dentro ci sono anche le tasse, che non vanno alla banca.
3. Qualunque sia il numero, chiediti che cosa ricevi in cambio.
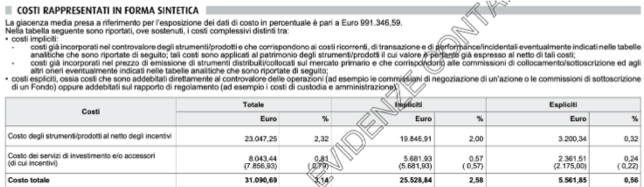
Ecco due esempi tratti da rendiconti annuali: mostrano dove trovare i costi effettivamente sostenuti e il loro impatto sugli investimenti.
- Patrimonio 284.842,84 €, costi totali 10.845, 05 €. Impatto dei costi sul rendimento 4,27%
2. Patrimonio 991.346,59 €, costi totali 31.090,69 €, ossia 3,14%
I costi sono certi. I rendimenti no
Nessuno può sapere con certezza quanto renderanno i mercati nei prossimi vent’anni.
Possiamo formulare ipotesi e costruire strategie, ma i rendimenti futuri restano incerti.
Possiamo invece governare molte delle scelte che contano:
- il grado di rischio coerente con la nostra situazione
- gli strumenti utilizzati
- l’orizzonte temporale
- gli obiettivi
- i costi complessivi degli investimenti.
Non significa scegliere sempre ciò che costa meno.
Un servizio di qualità ha un valore ed è giusto riconoscerlo.
Significa però sapere quanto paghiamo, che cosa riceviamo in cambio e quanto quella spesa può incidere sul nostro patrimonio nel tempo, in sintesi CONSAPEVOLEZZA.
Concentriamoci su ciò che possiamo controllare.
Clinica della Finanza è a cura di Moneyadvisor SCF Srl – Consulenza Finanziaria Indipendente
Via G. Bruno, 1 Ravenna – www.moneyadvisor.it
info@moneyadvisor.it | 342 8324474
Seguici su: Instagram @moneyadvisor_scf LinkedIn @moneyadvisorscf