Chi ha venduto in perdita nel 2022 ha in mano uno sconto sulle tasse che può valere migliaia di euro. Dal 1° gennaio 2027 vale zero. Ecco come usarlo, e come farlo durare altri quattro anni se non riesci a usarlo in tempo.
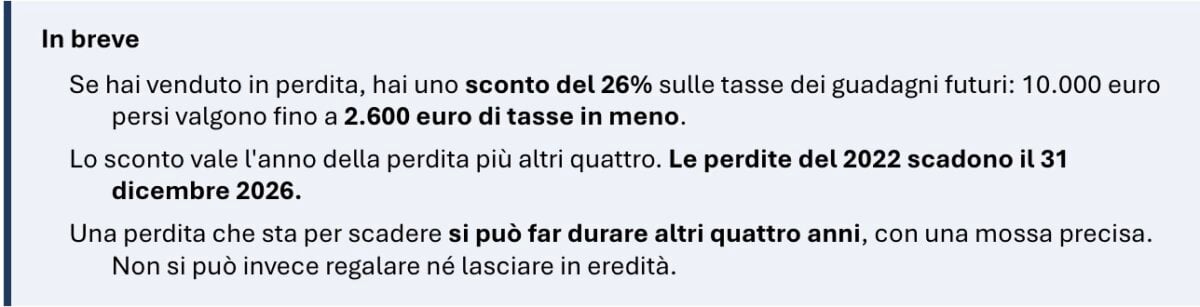
Il 2022 è stato un anno difficile: la Borsa di Milano ha perso il 13,2%. Molti hanno venduto in perdita e hanno cercato di dimenticare. Peccato: quella perdita è una specie di buono sconto sulle tasse, e in questo momento vale ancora il 26% del suo importo.
Come tutti i buoni, però, scade. E chi non sa di averlo lo butta via senza accorgersene.
Come funziona
Quando vendi un investimento a meno di quanto l’hai pagato, la perdita viene messa da parte in una specie di salvadanaio: lo «zainetto fiscale». Sull’estratto della banca la trovi sotto la voce «minusvalenze»: è solo il nome tecnico delle perdite.
Quando poi guadagni vendendo un altro investimento, sul guadagno paghi le tasse, di solito il 26%. Ma prima si toglie la perdita messa da parte. Se nello zainetto c’è abbastanza, la tassa è zero.
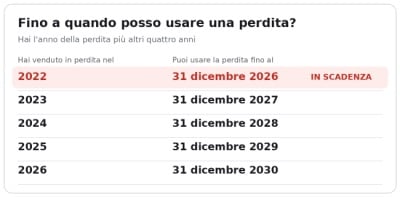
C’è un limite, fissato dalla legge: la perdita vale per l’anno in cui nasce e per i quattro anni dopo. Poi non vale più.
Attenzione: non vale per tutto
Strumenti che compensano le minusvalenze:
- Azioni
- Obbligazioni conto capitale (quindi differenza tra acquisto e vendita, no cedole)
- Certificati di investimento
- ETC/ETN
Questi strumenti generano plusvalenze che il Fisco definisce REDDITI DIVERSI, quelli con cui puoi compensare le minusvalenze.
Strumenti che NON compensano le minusvalenze:
- Fondi Comuni di Investimento
- Guadagni conto capitale da ETF
- Dividendi da azioni
- Interessi da obbligazioni e conti deposito
- Cedole da fondi o ETF
Questi generano REDDITI DA CAPITALE. Non c’è verso: le minusvalenze qui non valgono nulla
Se perdi quindi con un Fondo Comune o con un ETF, la perdita entra nello zainetto; se guadagni con un Fondo Comune o con un ETF, lo zainetto non si svuota.
Chi ha solo Fondi Comuni ed ETF mette da parte perdite che non userà mai, e nel frattempo paga il 26% pieno su ogni guadagno.
Lo zainetto è legato al conto titoli, non a te: se cambi banca e chiudi il conto, devi farti dare la «certificazione delle minusvalenze», altrimenti le perdite restano nella vecchia banca e le perdi. Non si possono invece passare ad altre persone: non al coniuge, non ai figli, non in eredità.
Anna e Luca: chi controlla e chi no
Anna e Luca sono nella stessa identica situazione. Cambia una cosa sola.
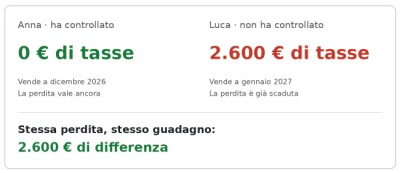
Anna nel 2022 ha perso 10.000 euro. Oggi ha delle azioni che valgono 10.000 euro più di quanto le ha pagate. Controlla lo zainetto e le vende a dicembre 2026.
→ Tasse da pagare: 0 euro.
Luca nel 2022 ha perso 10.000 euro. Oggi ha delle azioni che valgono 10.000 euro più di quanto le ha pagate. Non controlla niente e le vende a gennaio 2027.
→ Tasse da pagare: 2.600 euro.
Stessa perdita, stesso guadagno. Anna ha usato il suo buono in tempo. Quello di Luca era scaduto da pochi giorni. Differenza: 2.600 euro!
Da segno meno a segno più: come una perdita diventa un vantaggio
Il primo passo è cambiare sguardo. Una perdita già subita non è più un errore da dimenticare: è un credito. Ogni 1.000 euro nello zainetto sono 260 euro di tasse che potresti non pagare, a patto di usarli in tempo.
Il secondo passo è capire che non servono guadagni nuovi. Quasi tutti hanno già qualcosa che oggi vale più di quanto l’hanno pagato. Si vende, il guadagno viene coperto dallo zainetto, la tassa è zero. E se quell’investimento ti piace ancora, lo ricompri subito: in Italia nessuna regola lo vieta.
Hai in mano le stesse cose di prima, ma per la banca ora risultano comprate al prezzo di oggi, più alto: quindi, quando le venderai davvero, il guadagno su cui pagare le tasse sarà più piccolo. Il costo dell’operazione è la commissione di vendita e riacquisto, di solito poche decine di euro contro migliaia di euro di tasse risparmiate.
Marco ha 10.000 euro di perdite del 2022 e azioni pagate 40.000 che oggi valgono 50.000. Le vende a dicembre 2026: il guadagno di 10.000 viene coperto dallo zainetto, tasse zero. Il giorno stesso le ricompra a 50.000. Ha le stesse azioni di prima, ma con una differenza: per la banca ora risultano pagate 50.000, non 40.000. Lo sconto non è più nello zainetto con una data di scadenza: è dentro il prezzo delle azioni, e lì non scade. Se tra un anno vende a 45.000, nasce una perdita nuova da 5.000 euro, valida fino al 2031. Se invece le azioni salgono, non nasce nessuna perdita: ma ha un guadagno, che è meglio.
Il risultato è questo: la perdita del 2022 è già stata subita e non torna indietro.
Ma lo sconto che si porta dietro, se usato bene, ti restituisce una parte di quei soldi sotto forma di tasse non pagate.
E se non riesci a usarle in tempo? La perdita si può far durare
Se le minusvalenze sono in scadenza entro pochi mesi, non sempre è possibile recuperarle in tempo.
E qui entra in gioco una strategia poco conosciuta ma molto efficace: spostare le minusvalenze, così da trasformarle in una nuova minusvalenza con una scadenza rinnovata di 4 anni.
In Moneyadvisor prestiamo grande attenzione all’efficientamento fiscale.
A volte, se le condizioni di mercato lo permettono, generiamo minusvalenze in modo intenzionale e controllato per compensare fiscalmente i flussi cedolari di alcuni strumenti (ad esempio i certificati di investimento), evitando così una tassazione non necessaria.
Questa flessibilità è possibile solo se si lavora con strumenti efficienti, una struttura agile e in piena trasparenza operativa.
Ricorda, in qualità di consulenti finanziari indipendenti, non custodiamo mai il tuo denaro: i tuoi capitali restano sempre depositati sui tuoi conti personali, sotto il tuo pieno controllo.
Conclusione
- Le minusvalenze hanno valore fiscale
- Scadono dopo 4 anni
- Si recuperano solo con strumenti adatti
- E si pianificano con calma, non a dicembre
In finanza, le perdite fanno male. Ma non approfittare delle poche opportunità che abbiamo per rimetterci qualcosa in tasca, fa ancora più male.
Le perdite non si possono cancellare. Ma se sai di averle, e sai dove sono, possono lavorare per te.
Clinica della Finanza è a cura di Moneyadvisor SCF Srl – Consulenza Finanziaria Indipendente
Via G. Bruno, 1 Ravenna – www.moneyadvisor.it
info@moneyadvisor.it | 342 8324474
Seguici su: Instagram @moneyadvisor_scf LinkedIn @moneyadvisorscf